고객이 보험을 유지하지 않는 진짜 이유

보험이 유지되지 않는 이유와 부담 증가 흐름을 설명하는 썸네일 이미지

보험은 왜 결국 유지되지 않을까. 처음에는 필요해서 가입한다. 설명도 충분히 듣고, 나에게 맞는 설계라고 생각한다. 그런데 시간이 지나면 상황이 바뀐다. 보험이 점점 멀어지고, 결국 해지를 고민하게 된다. 이 변화는 단순한 변심일까. 아니면 아니면 이미 구조적으로 예정된 흐름일까. 보험은 가입할 때 가장 가까운 상품이다. 설명을 듣고, 비교를 하고, 고민을 하면서 보험에 대한 이해와 관심이 가장 높은 … 더 읽기
보험설계사님들, 보험해지는 이미 시작된 결과입니다

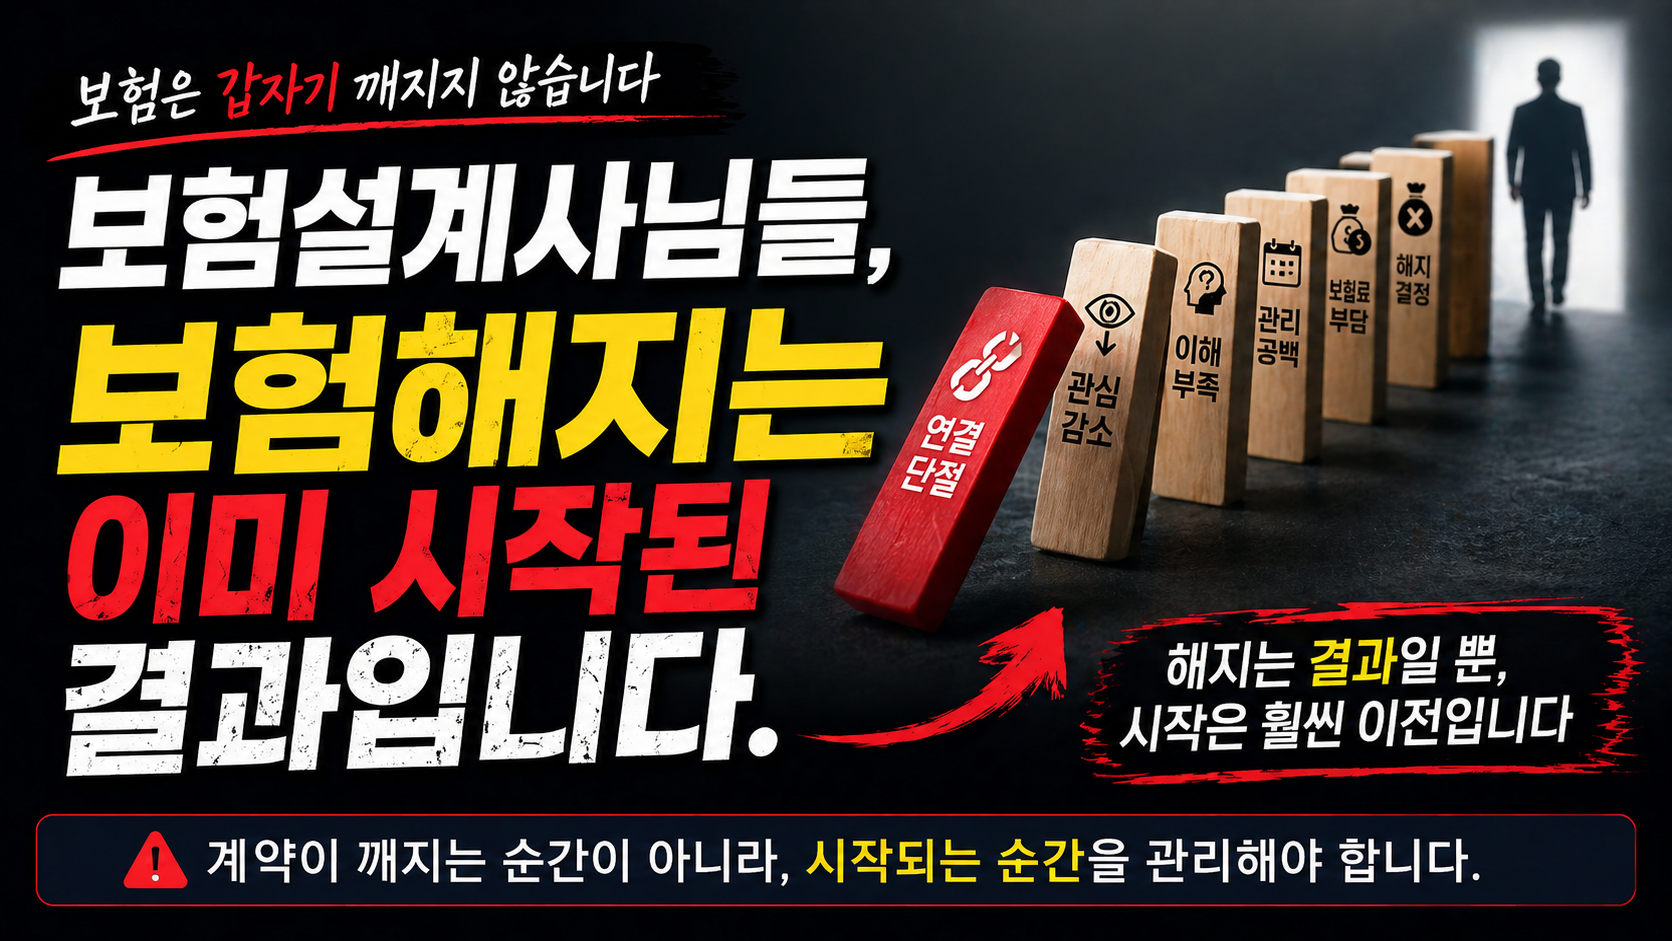
보험해지는 이미 시작된 결과라는 메시지를 전달하는 썸네일 이미지

보험은 왜 갑자기 깨질까. 몇 년 동안 잘 유지되던 보험이 어느 순간부터 갑자기 불안해지고 결국 해지로 이어진다. 문제는 대부분 이 흐름이 ‘갑자기’가 아니라는 점이다. 이미 시작된 변화가 있었고 그 신호를 놓친 채 시간이 지나면서 결과로 나타난 것이다. 보험 계약이 깨지는 순간은 생각보다 앞에서 시작된다. 계약은 한 번에 깨지지 않는다 보험 계약은 어느 날 갑자기 깨지는 … 더 읽기

보험설계사가 유지율에 민감하고 압박받는 이유는

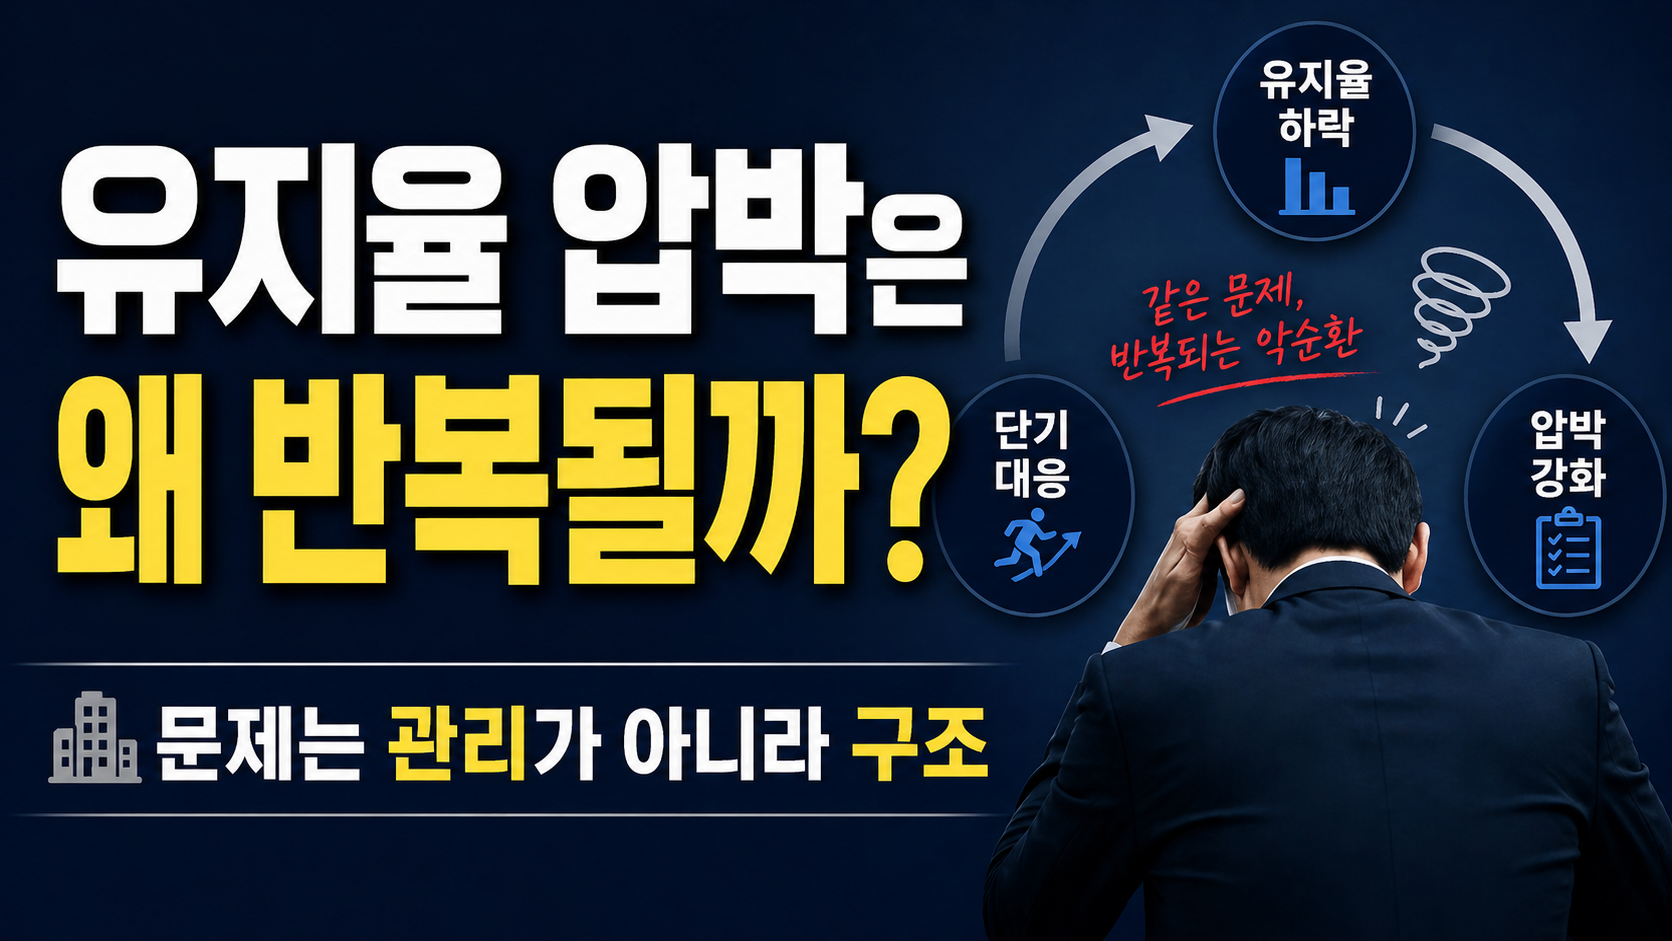
보험 유지율 압박이 반복되는 구조를 설명하는 썸네일 이미지

보험설계사들은 왜 항상 유지율에 대해 민감하고 많은 압박을 받을까. 보험은 신규 가입도 중요하지만 기존 계약의 유지율이 중요하다는 건 모두가 알고 있다. 보험설계사도 알고 있고 그들이 속한 조직도 알고 있고 보험사도 알고 있다. 그런데도 유지율 문제는 계속 반복된다. 왜 알면서도 같은 문제가 계속 생길까. 답은 역시 ‘구조’에 있다는 사실이다. 1. 보험 유지율은 왜 중요한 지표일까 보험에서 … 더 읽기

보험설계사가 계약유지보다 신규계약에 집중하는 이유는

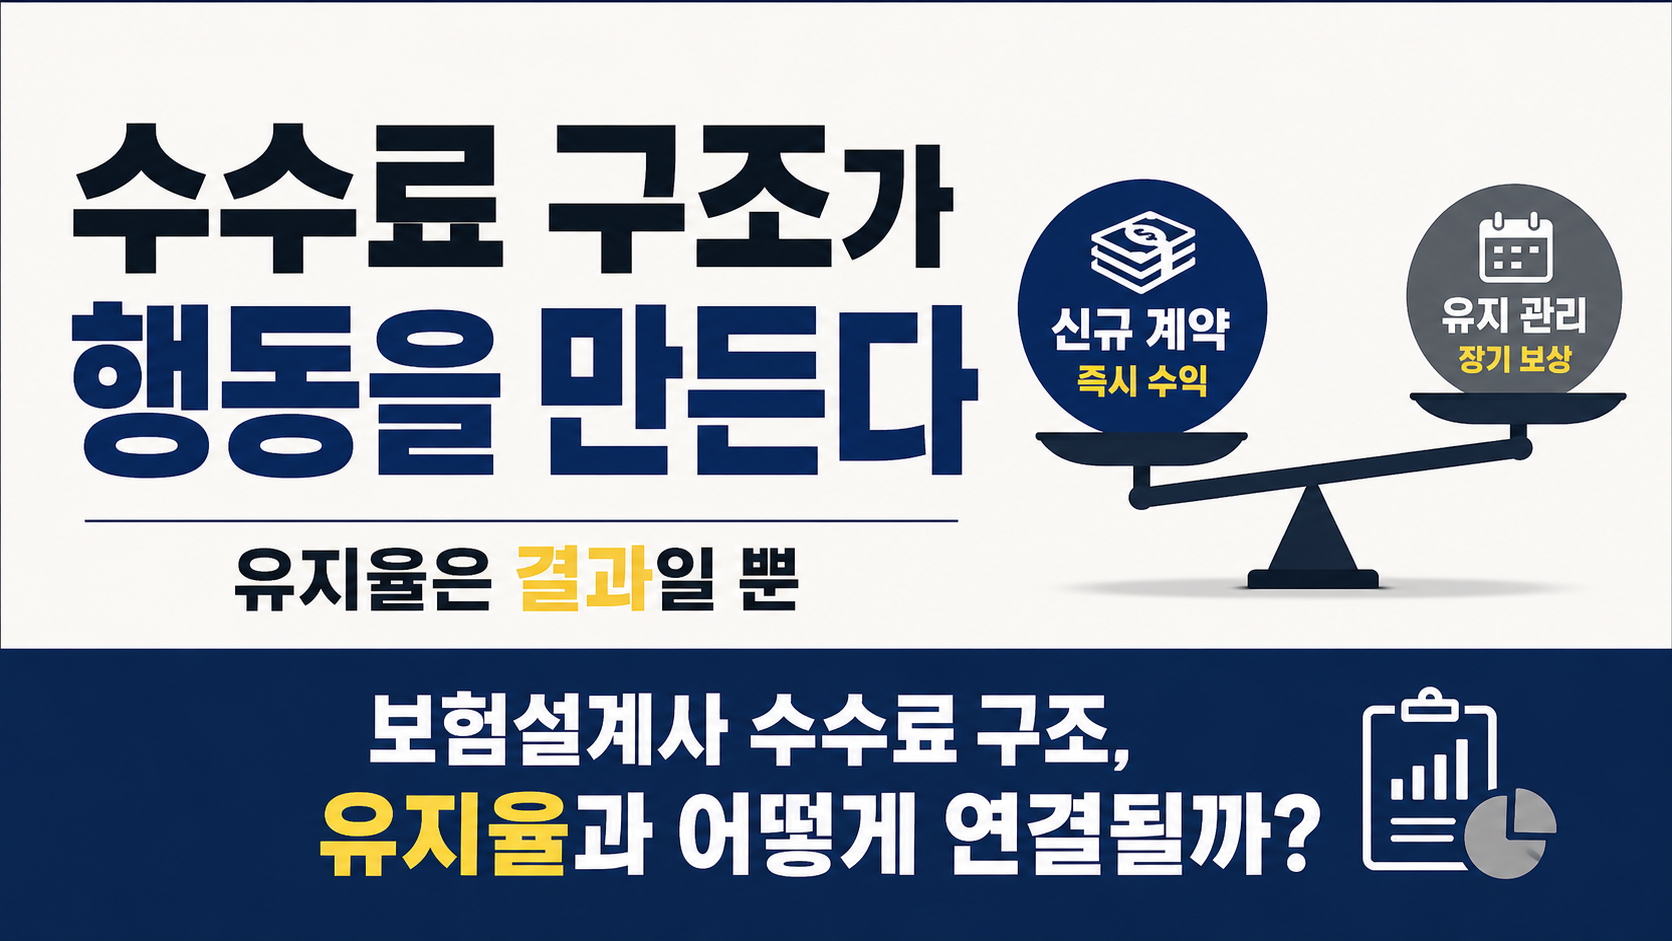
보험설계사 수수료 구조와 유지율의 관계를 설명하는 썸네일 이미지

보험설계사는 왜 계약 이후 관리보다 가입에 더 집중하게 될까. 이 질문을 단순히 그 사람의 태도 문제로 보면 답이 잘 보이지 않는다. 조금만 더 들어가 보면 핵심은 의외로 단순하다. 보험설계사가 움직이는 방식은 결국 ‘수수료 구조’에 따라 결정된다는 사실이 베이스다. 보험은 상품이 아니라 구조로 움직이는 시장이다. 1. 보험설계사 수수료는 어떻게 만들어질까 보험설계사의 수익은 대부분 수수료에서 나온다. 보험설계사가 … 더 읽기

보험설계사는 왜 유지보다 가입에 집중할까

보험설계사가 유지보다 신규 계약에 집중하는 이유를 설명하는 구조형 썸네일 이미지

보험 가입할 때는 그렇게 열심히 설명해 주던 보험설계사가 왜 시간이 지나면 연락이 뜸해지는 걸까. 보험이 문제일까, 보험설계사가 문제일까. 아니면 처음부터 구조가 그렇게 되어 있었던 걸까. 이 질문은 단순한 불만처럼 보이지만 사실은 보험 유지율이 깨지는 핵심 이유와 연결된다. 1. 왜 가입할 때와 이후의 태도가 달라 보일까 보험소비자가 가장 먼저 느끼는 변화는 ‘온도 차이’다. 가입 전에는 아주 … 더 읽기

보험민원, 반복해서 넣다고 효과가 있을까

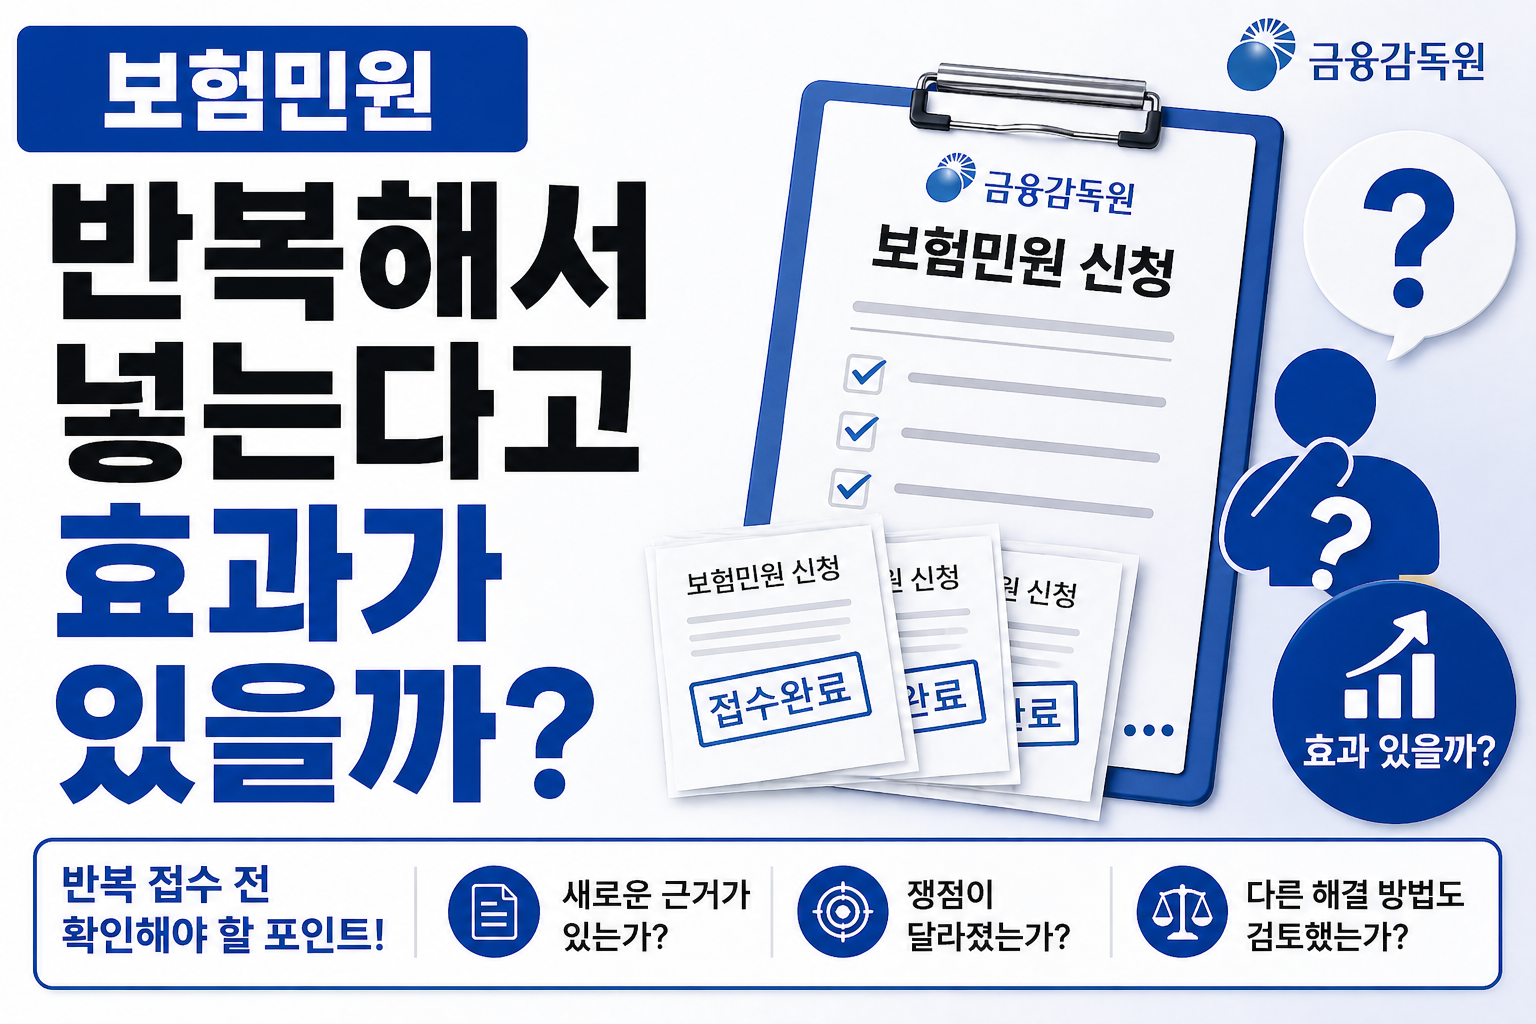
보험민원 반복 접수의 효과 여부와 판단 기준을 설명하는 썸네일

보험업 현장에서 민원업무는 “보험사를 상대로 하는 민원(대내민원)”과 “금감원=금융감독원을 상대로 하는 민원(대외민원)으로 크게 나눠 집니다. 통상은 보험사를 상대로 대내민원으로 들어왔다가 만족스럽지 못한 경우 금감원에 대외민원으로 진행하게 됩니다. 물론 보험사 상대 대내민원을 필수로 거쳐야 하는 것은 아니므로 바로 금감원 대외민원으로 오는 유형도 있습니다. 문제는 대내민원이든 대외민원이든 반복적 제기가 과연 효과가 있을까에 대한 의문입니다. 특히 민원인들의 대부분은 인터넷 … 더 읽기

광고 차단 알림

광고 클릭 제한을 초과하여 광고가 차단되었습니다.

단시간에 반복적인 광고 클릭은 시스템에 의해 감지되며, IP가 수집되어 사이트 관리자가 확인 가능합니다.